
- CD금리 ETF 마이너스, 분배락일까 실제 손실일까? 확인 순서 5가지 목차
CD금리 ETF를 샀는데 계좌에 마이너스가 보이면 먼저 언제부터, 어떤 숫자가 내려갔는지를 확인해야 합니다. 분배락으로 가격이 조정된 경우도 있지만, 비싸게 산 가격이나 거래비용 때문에 실제 손실이 난 경우도 있습니다. ‘CD금리 ETF니까 손실이 아니다’라고 바로 판단하기는 어렵습니다.
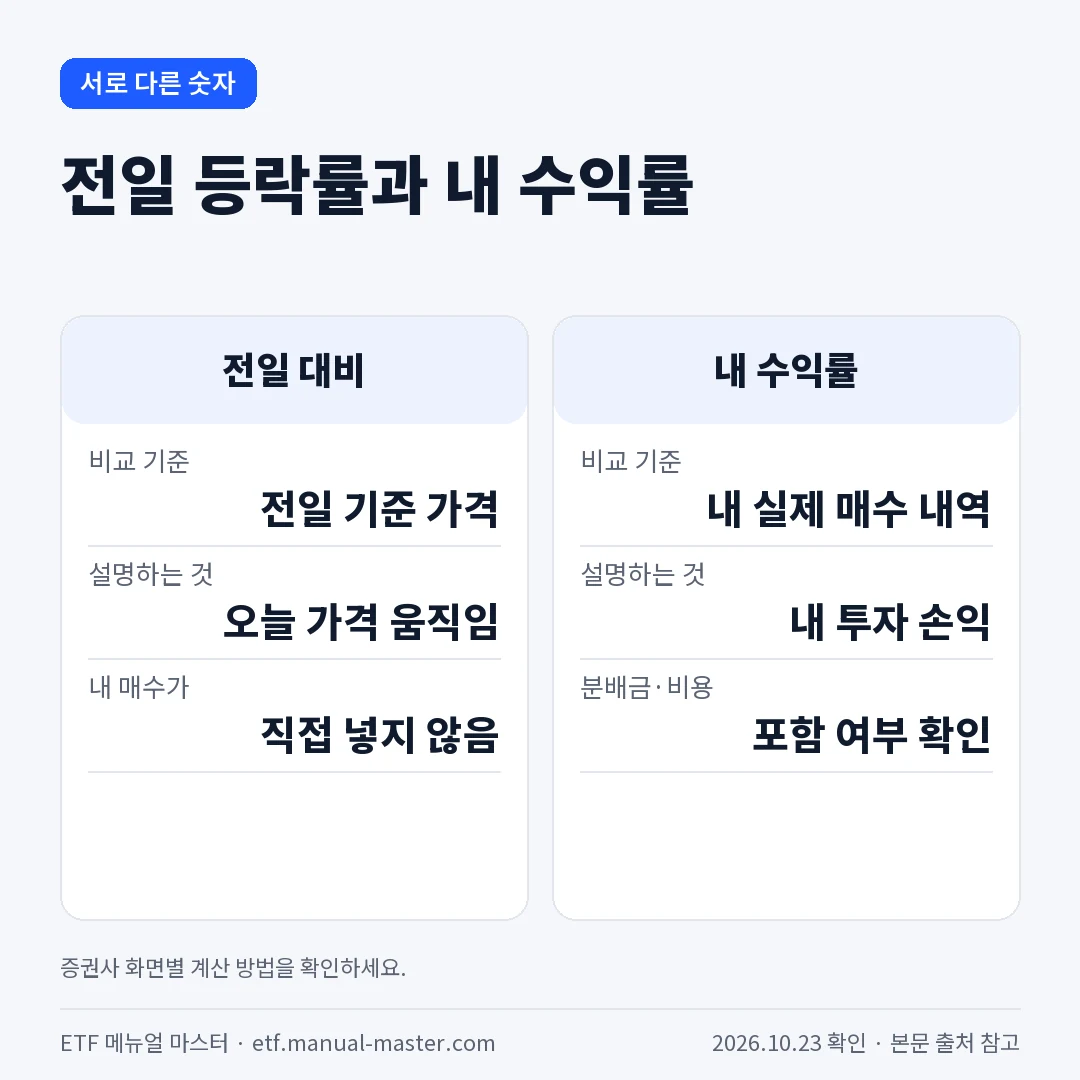
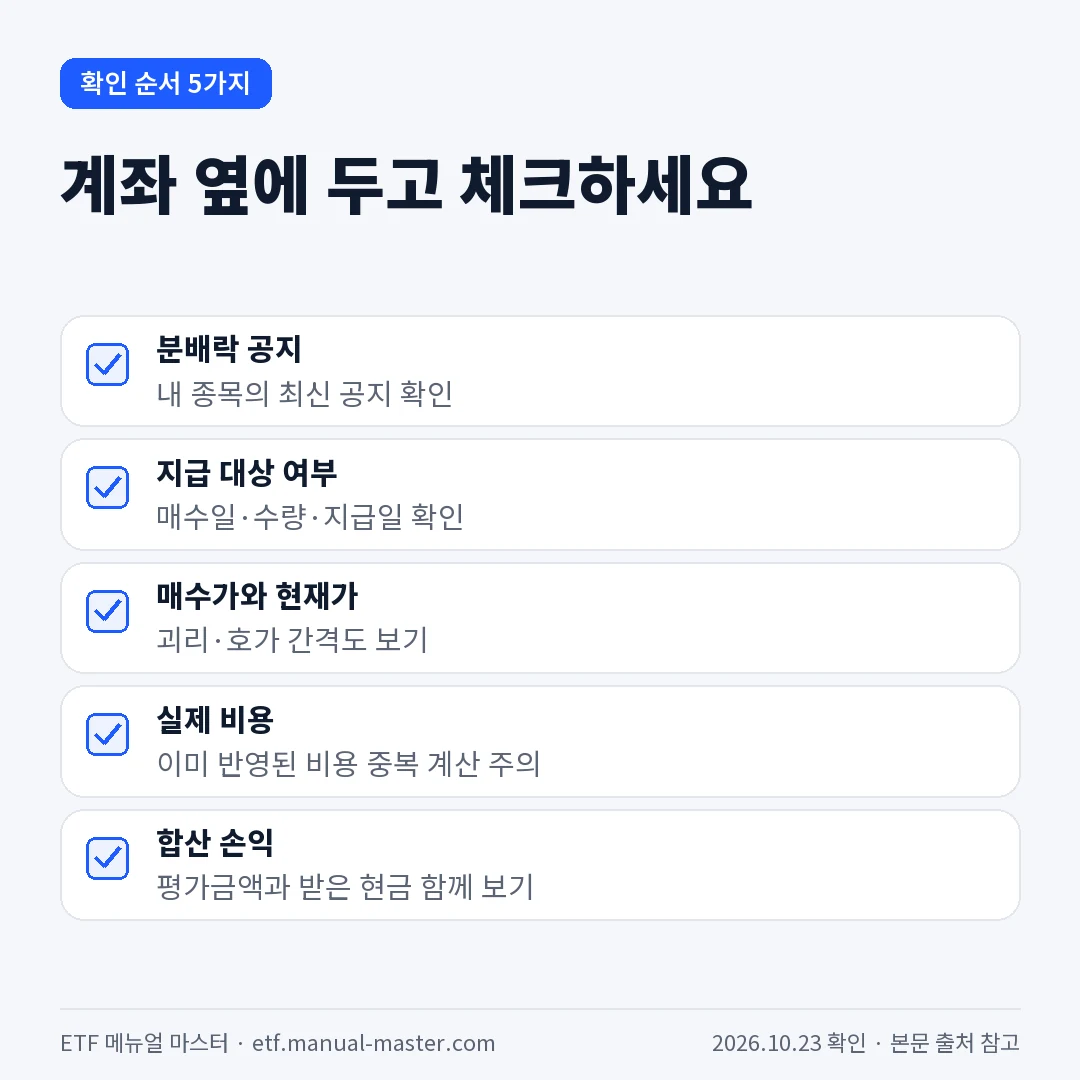
빠르게 확인하려면: 분배락 공지 → 내 지급 대상 여부 → 실제 체결가와 현재가 → 수수료 → 분배금을 합친 손익 순서로 보세요. 계좌의 전일 대비 등락률과 내 매수가 대비 수익률은 서로 다른 숫자입니다.
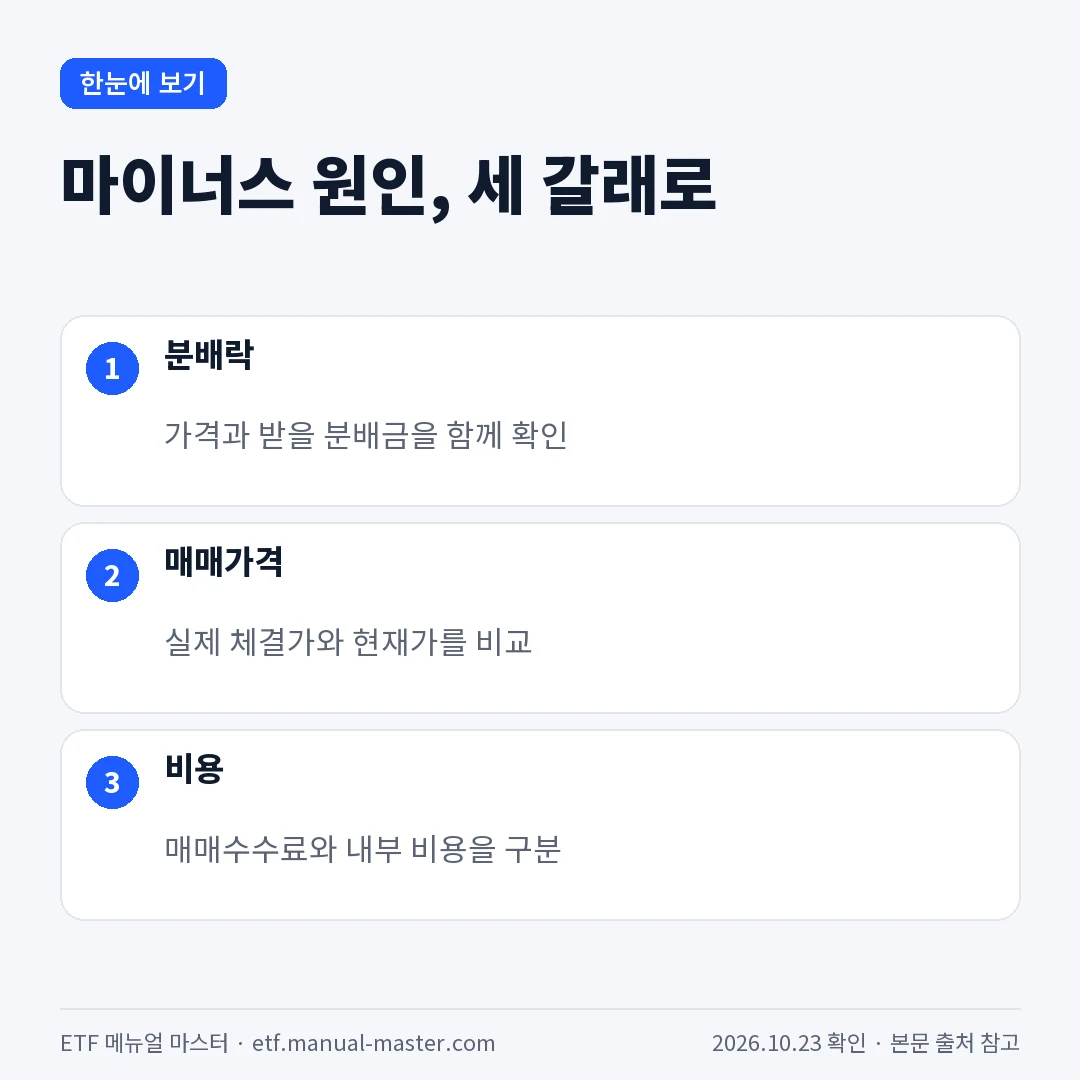
1. 갑자기 크게 내려갔다면 분배락 날짜부터
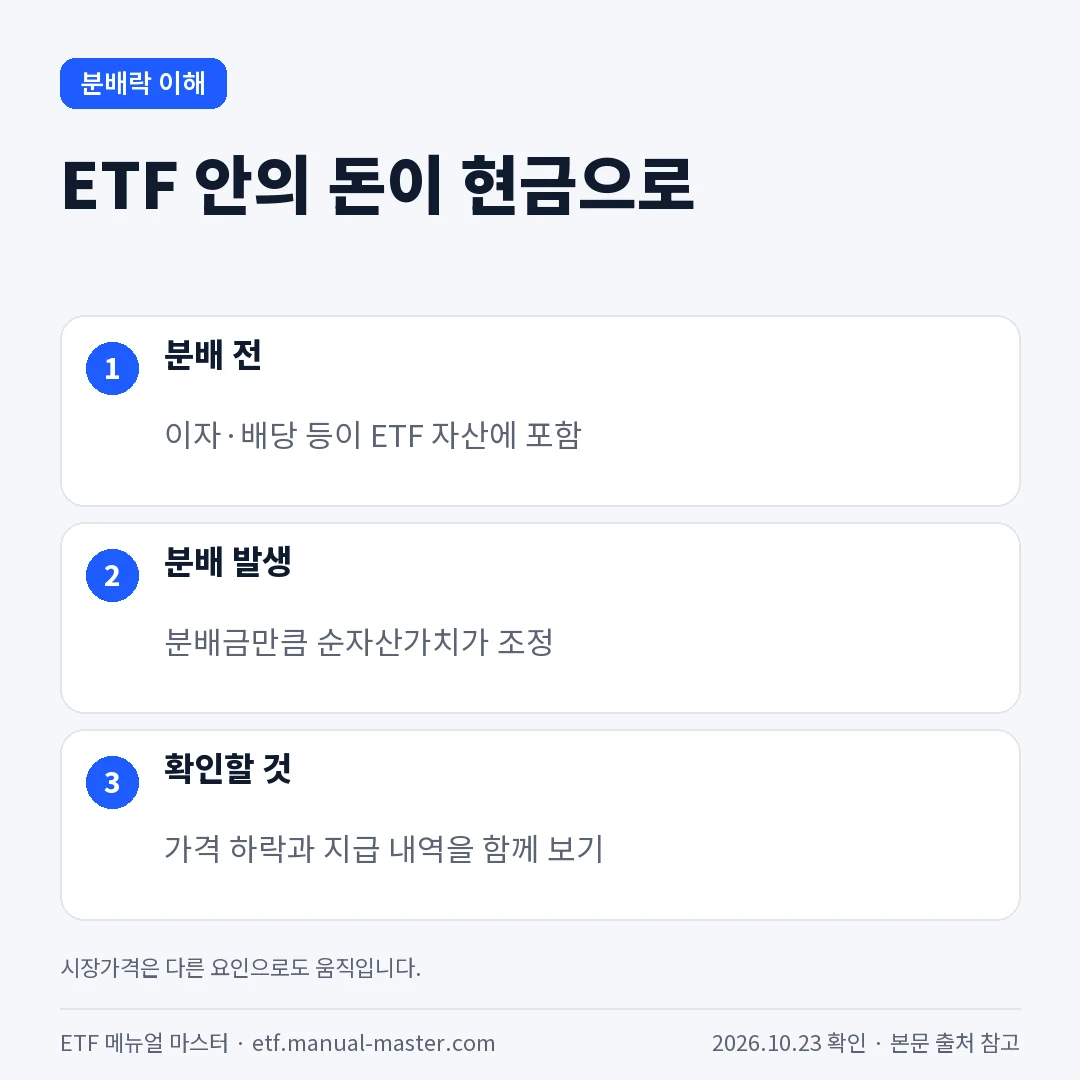
운용사 홈페이지에서 정확한 종목명으로 분배금 공지를 찾아봅니다. 분배가 이루어지면 ETF 안에 있던 자산 일부가 현금으로 나가므로 순자산가치(NAV)가 그만큼 낮아집니다. 분배락일에는 이 조정이 가격에 영향을 줄 수 있습니다.
실제로 SOL ETF의 2025년 12월 안내에는 CD금리 관련 상품이 분배 대상에 포함되어 있습니다. 다만 이는 과거 사례입니다. 지금 보유한 ETF의 지급 여부·금액·일정은 해당 운용사의 최신 공지로 확인해야 합니다. 상품마다 분배 방식이 같지는 않습니다. SOL ETF 공식 분배 안내
사진은 이해를 돕는 AI 생성 이미지이며 실제 계좌 화면이 아닙니다.
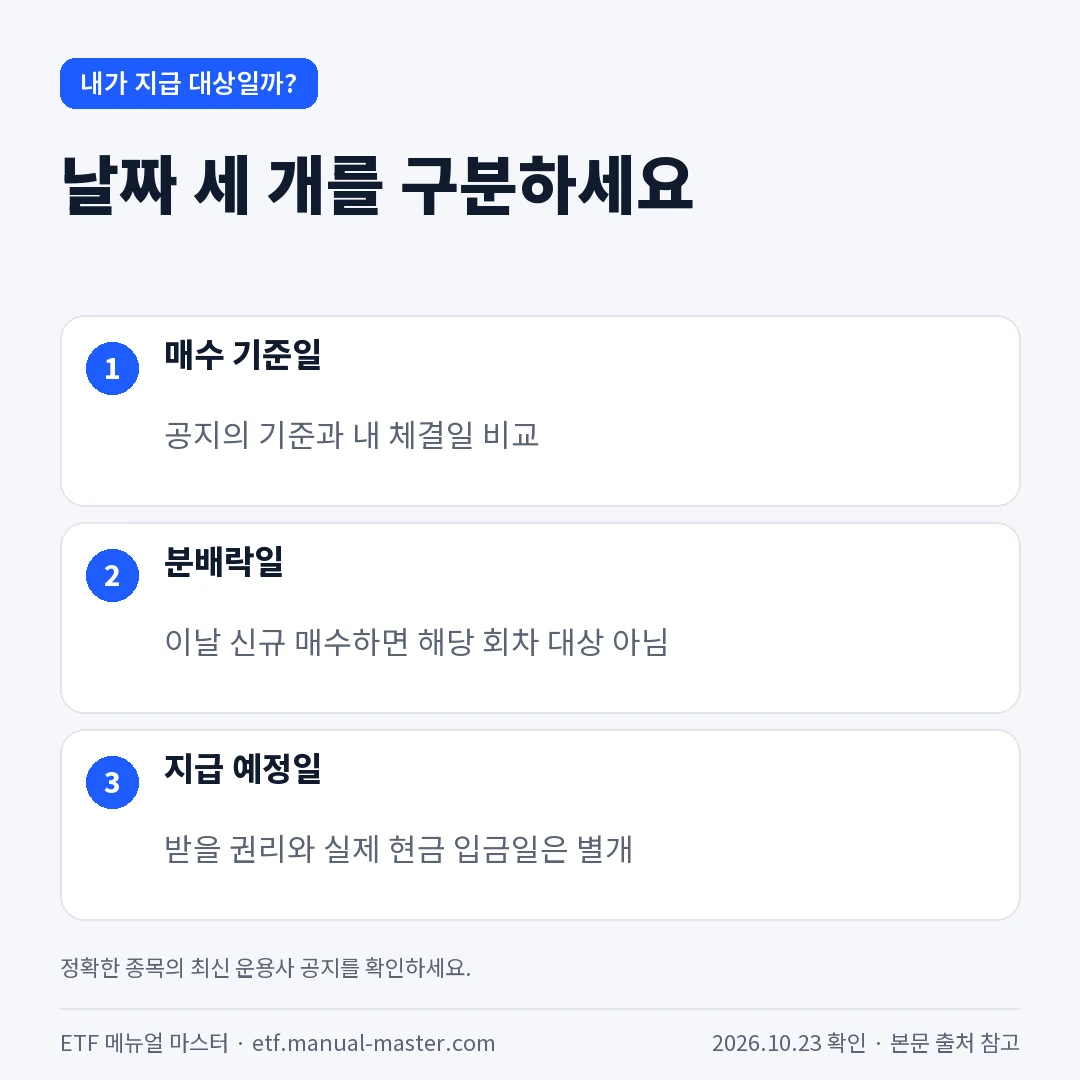
2. 그 분배금을 내가 받을 수 있는지 확인
분배락을 찾았다고 확인이 끝나는 것은 아닙니다. 공지에 적힌 매수 기준일과 본인의 체결일을 비교하세요. 분배락일에 새로 산 사람은 보통 해당 회차 분배금을 받지 못하므로, 이미 지급 대상인 투자자와 계산이 달라집니다. 지급 대상이어도 입금 예정일 전에는 현금 내역에 아직 안 보일 수 있습니다.
| 확인할 항목 | 내가 적어 볼 내용 |
|---|---|
| 종목명·종목코드 | 이름이 비슷한 다른 CD금리 ETF와 혼동하지 않았는가 |
| 분배락일·매수 기준일 | 공지 날짜와 실제 매수 체결일 |
| 지급 대상 수량 | 보유 수량 전체가 대상인지 |
| 지급일·실수령액 | 입금 예정인지, 이미 세후 금액으로 들어왔는지 |
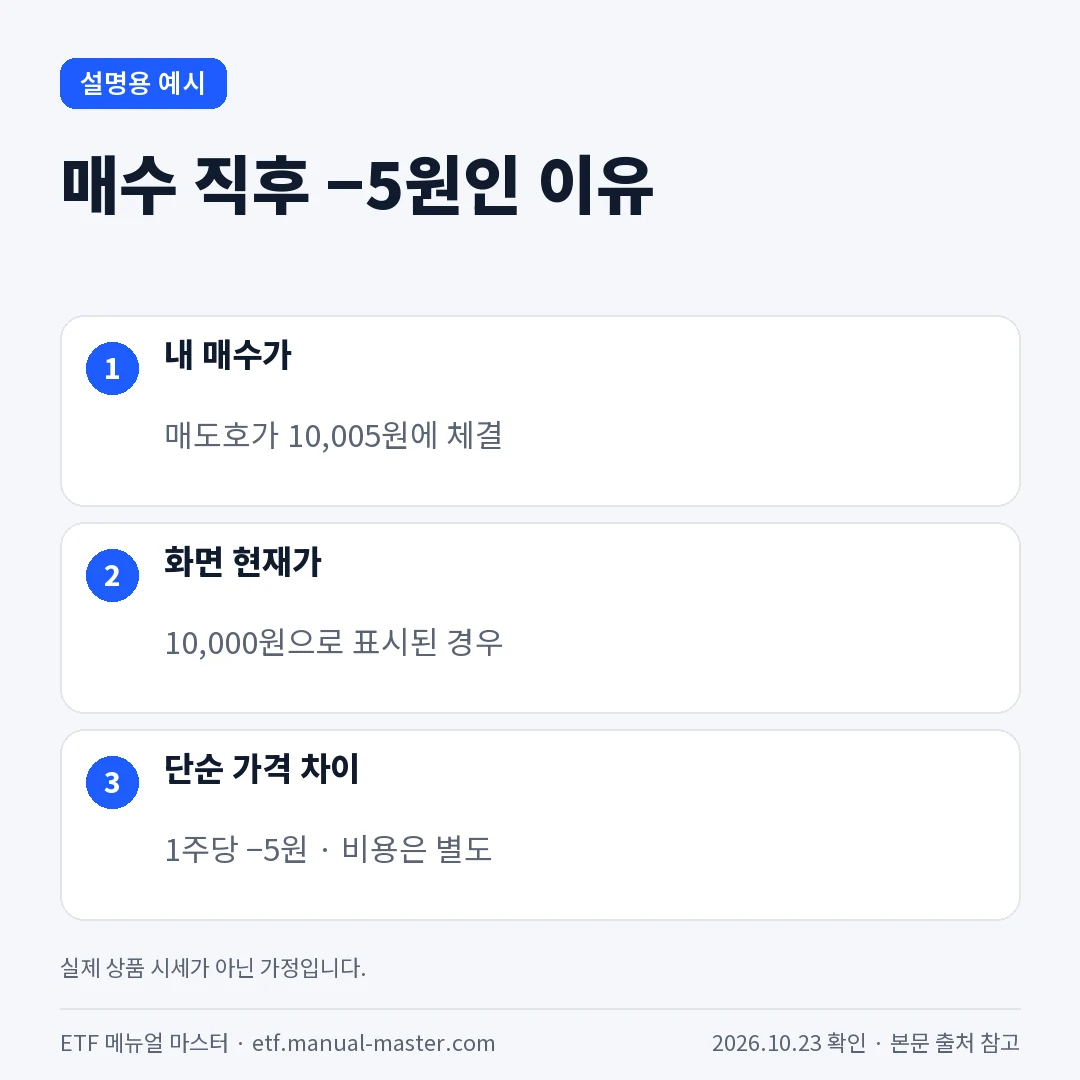
3. 산 직후부터 마이너스라면 체결가와 호가 확인
분배락과 관계없는 날에도 매수 직후 평가손익이 음수가 될 수 있습니다. 예를 들어 매도호가 10,005원에 샀는데 화면의 현재가가 10,000원이라면, 1주당 5원 차이가 납니다. 이 숫자는 구조를 설명하기 위한 가정이며 실제 특정 상품의 시세가 아닙니다.
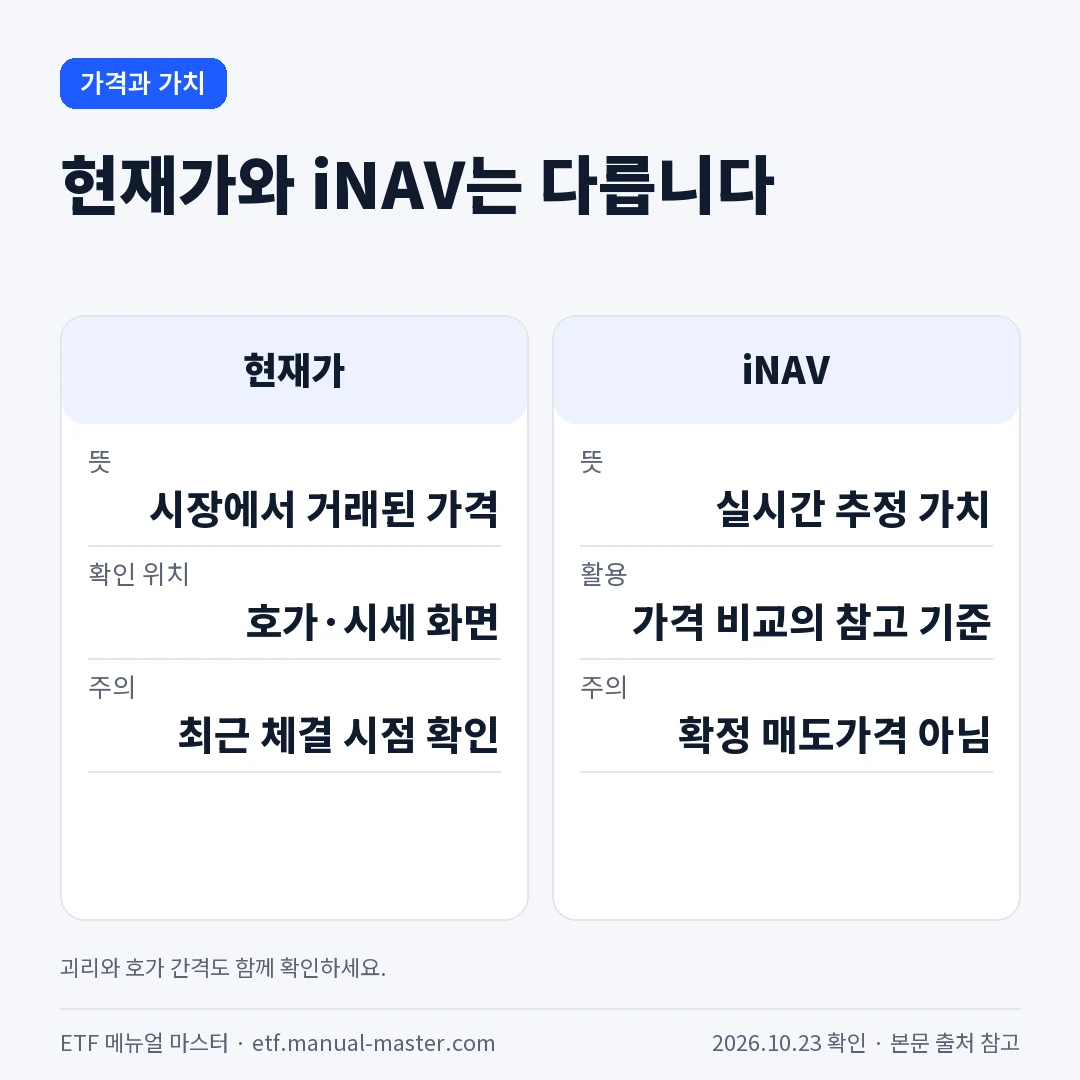
ETF는 거래소에서 가격이 정해지므로 순자산가치와 거래가격이 늘 같지는 않습니다. 당시 iNAV보다 높게 산 가격이 다시 좁혀진 것은 아닌지, 매수·매도 호가 간격이 넓었던 것은 아닌지 살펴보세요. iNAV 역시 추정값이므로 그것만으로 즉시 매수·매도를 결정할 수는 없습니다. SOL ETF의 가격·투자 지표 설명
사진은 이해를 돕는 AI 생성 이미지이며 실제 계좌 화면이 아닙니다.
4. 수수료를 두 번 빼고 있지는 않은가
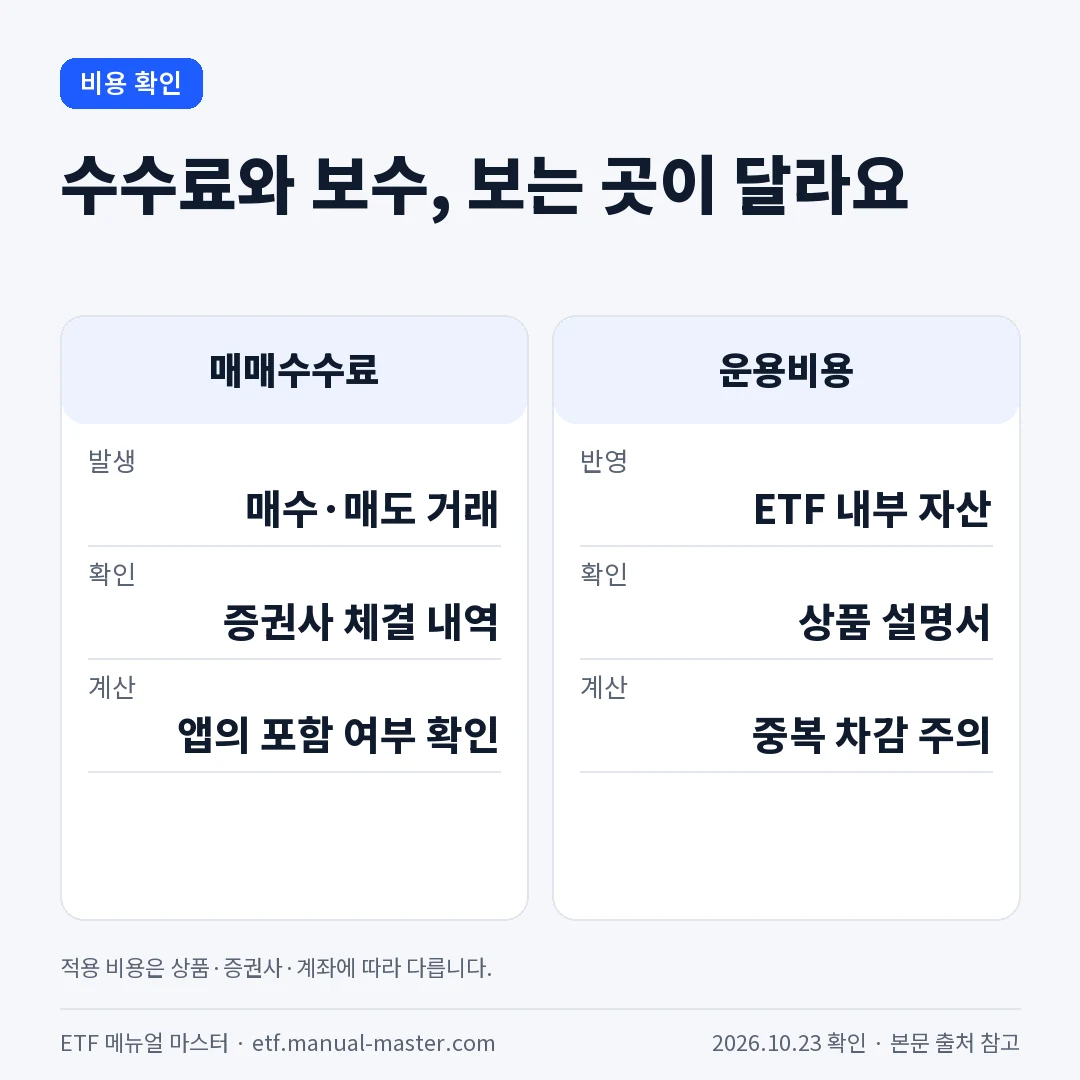
증권사 매매수수료와 ETF 내부 운용비용은 확인하는 위치가 다릅니다. 체결 내역에서는 실제 매매수수료를, 상품 설명서에서는 보수와 비용을 확인하세요. 내부 비용이 반영된 현재 평가금액을 놓고 다시 연 보수를 통째로 빼면 같은 비용을 중복 계산할 수 있습니다.
앱의 평가손익에 매수 수수료나 예상 매도비용을 포함하는지도 확인할 부분입니다. 화면 이름이 같아도 산식은 증권사마다 다를 수 있어요. 금액 차이가 작다면 상세 내역이나 도움말부터 확인하는 편이 원인을 찾기 쉽습니다.
5. 평가금액과 받은 현금을 함께 계산
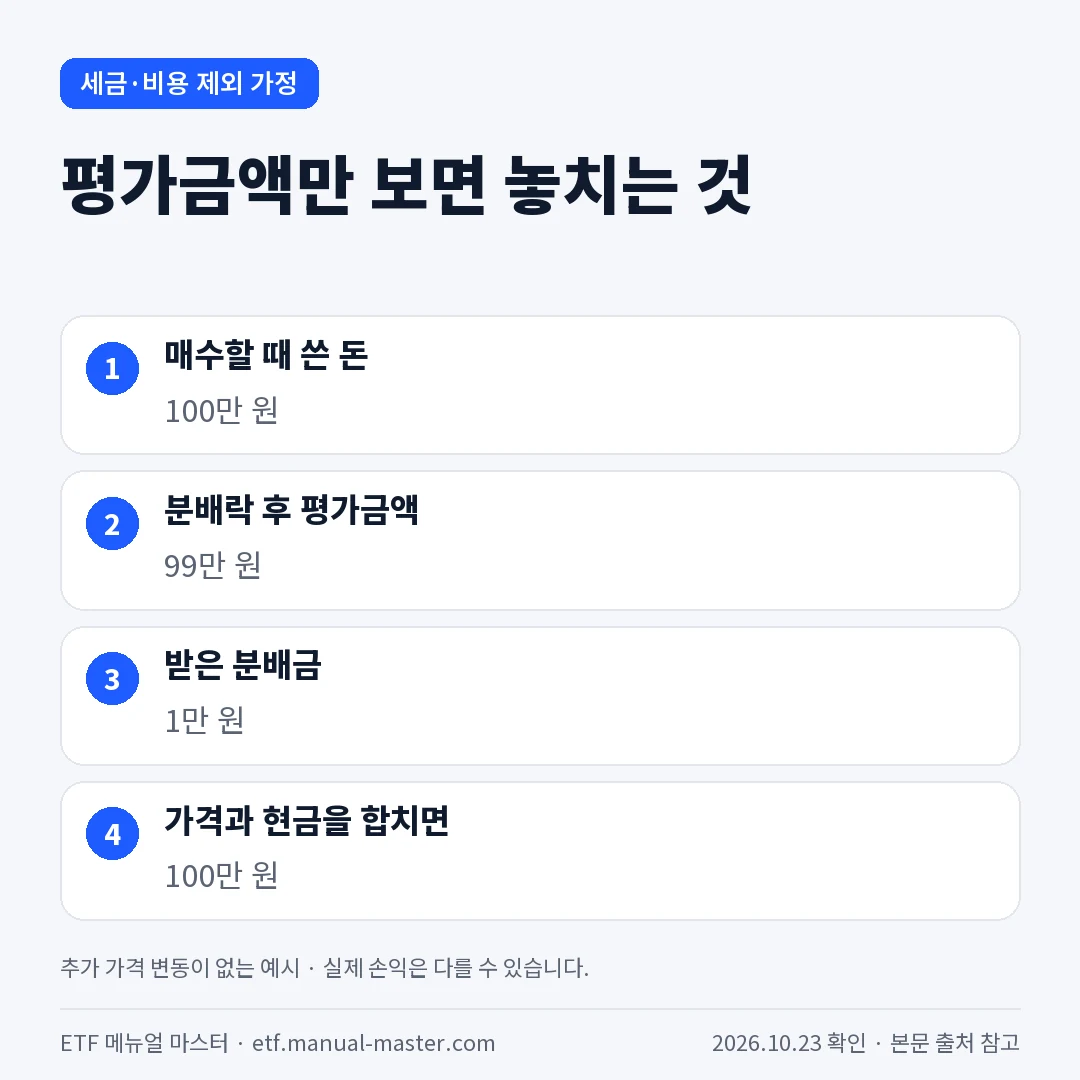
중간에 매도하지 않고 같은 수량을 계속 보유한 단순한 경우에는 현재 평가금액 + 실제 받은 분배금 − 매수할 때 지출한 총액을 따로 계산해 볼 수 있습니다. 아직 받지 않은 분배금은 ‘지급 예정’으로 구분하세요. 지금 팔면 추가로 생길 비용·세금까지 반영한 최종 손익과는 다릅니다.
| 가정 사례 | 금액 |
|---|---|
| 10주를 사는 데 쓴 돈 | 1,000,000원 |
| 분배락 후 10주의 평가금액 | 990,000원 |
| 지급 대상자로 받은 분배금 | 10,000원 |
| 둘을 합친 금액 | 1,000,000원 |
위 표는 세금·수수료·추가 가격 변동을 모두 제외한 설명용 예시입니다. 가격만 보면 1만 원 줄었지만 현금까지 합치면 같은 금액이라는 뜻입니다. 실제로는 받은 현금이 세후 금액이거나 가격이 더 움직일 수 있어, 이 예시를 근거로 ‘손실이 없다’고 단정하면 안 됩니다.
사진은 이해를 돕는 AI 생성 이미지이며 실제 계좌 화면이 아닙니다.
같은 날인데 전일 등락률과 내 수익률이 다른 이유
오늘 가격이 올랐어도 내가 더 높은 가격에 샀다면 계좌는 여전히 마이너스일 수 있습니다. 반대로 오늘 가격이 내려도 매수가보다 높다면 내 평가손익은 플러스일 수 있어요. 비교 기준이 다른 두 화면을 놓고 분배금 누락이나 계산 오류라고 판단하지 않도록 주의하세요.
분배락도 아닌데 계속 하락한다면
운용사의 공시와 상품 구조를 다시 보세요. CD금리형, 머니마켓형, 합성형은 이름에 비슷한 단어가 있어도 편입자산과 위험이 다를 수 있습니다. 상품명에 ‘금리’가 들어 있다고 예금처럼 원금이 보장되는 것은 아닙니다.

증권사에 문의할 때는 종목코드, 체결일·체결가, 보유 수량, 비교한 수익률 화면, 분배금 입금 여부를 함께 전달하면 설명을 받기 수월합니다. ‘왜 마이너스죠?’보다 어떤 숫자끼리 비교했는지를 알려 주는 것이 핵심입니다.
배당락과 지급일의 차이가 아직 헷갈린다면 배당금·배당락 등 배당 관련 용어 정리도 함께 읽어보세요.
확인 기준: 2026년 10월 23일. 이 글은 계좌 숫자를 읽는 방법을 설명하며 특정 상품의 매수·매도를 권하지 않습니다. ETF는 원금 손실 가능성이 있습니다.


